Warum lohnt sich der Blick hinter die Renditen von Aktienindizes?
Wer in der letzten Zeit die Wertentwicklung der großen Aktienindizes der Welt beobachtet hat, könnte meinen, dass Aktienrenditen sich über längere Zeiträume hinweg nahezu stetig nach oben entwickeln. Schaut man etwa auf die langfristige Wertentwicklung des S&P 500, so scheint sich genau dieser Eindruck zu bestätigen.
Selbst die ausgeprägtesten Krisenphasen konnten den Aufwärtstrend bislang nicht nachhaltig unterbrechen. So benötigte der S&P 500 nach der Finanzmarktkrise 2007 lediglich rund sechs Jahre, um sein vorheriges Rekordniveau wieder zu erreichen. Eine Aktienmarktexponierung scheint sich somit über einen längeren Zeitraum immer positiv zu rentieren. Doch ist das gleichbedeutend mit „Aktien lohnen sich langfristig immer“?
Erholung von der Finanzmarktkrise 2007 - 2013
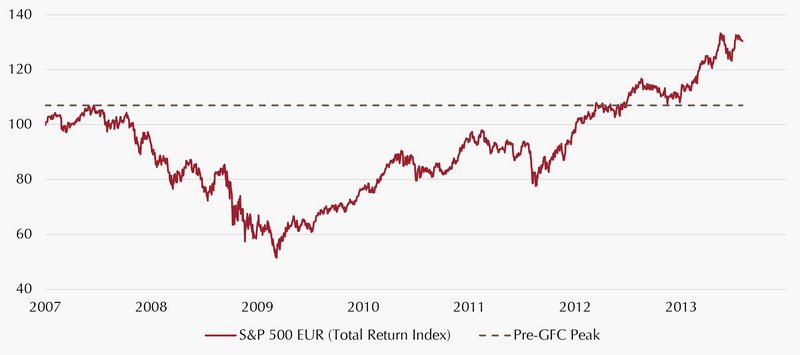
Quelle: Bloomberg, eigene Berechnungen. Betrachtungszeitraum: 01.01.2007 bis 31.07.2013. Wertentwicklungen in der Vergangenheit sind keine Garantie für die zukünftige Wertentwicklung.
Um die Frage der langfristigen Renditeperspektive von Aktien im Detail zu beantworten, kann sich ein Blick hinter die Kulissen lohnen. Für den datenmäßig gut erfassten US-Aktienmarkt kommen Bessembinder, Chen, Choi und Wei (2023) in ihrem Paper „Long-term shareholder returns: Evidence from 64,000 global stocks“ für die US-Teilstichprobe von rund 17.000 Aktien zu dem Ergebnis, dass ein erheblicher Teil der US-Marktrendite für den Zeitraum 1990 bis 2020 nur von einer vergleichsweise kleinen Gruppe außergewöhnlich erfolgreicher Unternehmen getragen wurde. Die Untersuchung zeigt, dass die durchschnittliche Rendite der ca. 17.000 US-Aktien über diesen Zeitraum von 30 Jahren bei etwa 488% lag, während sich der Median auf nur 2,15% belief. Interpretiert man die Daten richtig, dann deutet das darauf hin, dass eine Vielzahl von US-Aktien über diesen längeren Zeitraum negativ rentierte.
Welchen Einfluss haben Kursgewinne einzelner Aktien auf die Gesamtmarktrendite?
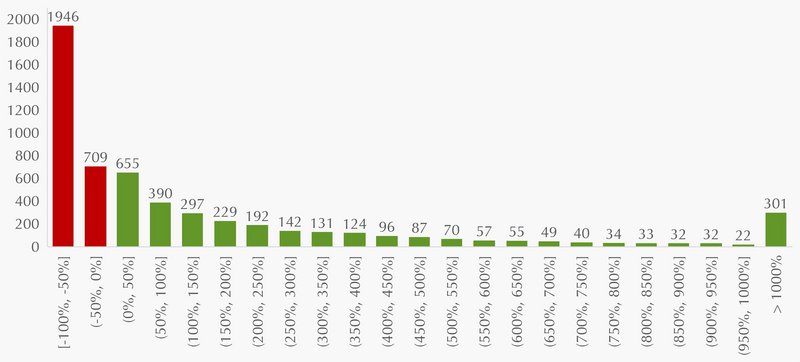
Nur wenigen Gewinnern steht eine Vielzahl von Verlierern gegenüber: Diese Beobachtung zeigt sich auch im um den Survivorship Bias bereinigten pan-europäischen Anlageuniversum1 für den Zeitraum vom 01.01.2010 bis 31.07.2026.2 Auch im europäischen Anlageuniversum wird also die Wertentwicklung des Gesamtmarktes von einer vergleichsweise kleinen Anzahl besonders erfolgreicher Unternehmen getragen.
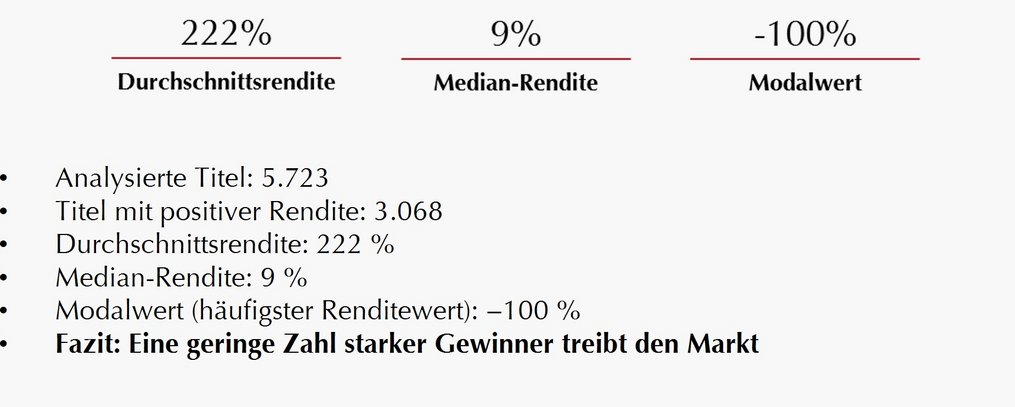
Über gut 5.700 analysierte Titel hinweg lag die durchschnittliche Preisrendite3 im Betrachtungszeitraum von gut 16 Jahren bei rund 222%. Doch der Durchschnittswert erzählt auch in diesem Markt nur einen Teil der Geschichte. Ein Blick auf den Median zeichnet ein völlig anderes Bild. Mit einer Median-Rendite von lediglich 9% wird deutlich, dass der Durchschnitt von einigen wenigen überproportionalen Gewinnern stark nach oben beeinflusst wird.
Verteilungshäufigkeit der Renditen einzelner Titel im Gesamtmarkt
Quelle: Bloomberg, Equity Screening: Handelsstatus: Aktiv, Delisted, Sitzland: Westeuropa, Börsen: Westeuropa, Währung: EUR; eigene Berechnungen. Betrachtungszeitraum: 01.01.2010 bis 31.07.2026. Wertentwicklungen in der Vergangenheit sind keine Garantie für die zukünftige Wertentwicklung.
Betrachtet man die europäische Gesamtmarktrendite differenziert nach dem Renditebeitrag jedes einzelnen Titels, ist der Modalwert die vielleicht aufschlussreichste Größe. Der Modalwert der Verteilung ist der Renditewert, der im betrachteten Anlageuniversum am häufigsten vorkommt. Dieser Wert liegt bei -100%. Das häufigste Ergebnis einer Investition in eine einzelne Aktie ist somit nicht eine langfristig positive Wertentwicklung, sondern das vollständige Verschwinden des Unternehmens vom Kapitalmarkt und damit, zumindest auf Basis der Preisrendite, ein Totalverlust des eingesetzten Kapitals.
Wichtige Kennzahlen zur Analyse der Gesamtmarktrendite europäischer Aktien
Quelle: Bloomberg, Equity Screening: Handelsstatus: Aktiv, Delisted, Sitzland: Westeuropa, Börsen: Westeuropa, Währung: EUR; eigene Berechnungen. Betrachtungszeitraum: 01.01.2010 bis 31.07.2026. Wertentwicklungen in der Vergangenheit sind keine Garantie für die zukünftige Wertentwicklung.
Wie können Investoren von der ausgeprägt ungleichen Verteilung von Aktienrenditen profitieren?
Die bisherige Analyse zeigt, dass auch im europäischen Aktienmarkt eine positive Wertentwicklung auf Einzeltitelebene keineswegs selbstverständlich ist. Gerade deshalb bietet ein Markt wie dieser genügend Chancen, durch die Auswahl einzelner Unternehmen eine Rendite oberhalb der Marktrendite zu erzielen. Gleichzeitig zeigt die hohe Zahl langfristiger Verlierer, dass sich Marktchancen nicht ausschließlich auf der Long-Seite finden lassen. Während die großen Indizes strukturell einen Aufwärtstrend aufweisen, kämpfen viele Unternehmen mit existenziellen Herausforderungen und verschwinden teilweise vollständig vom Kapitalmarkt. Wer in der Lage ist, solche Entwicklungen frühzeitig zu erkennen, kann also sogar auf beiden Marktseiten profitieren und zusätzliche Renditequellen erschließen.
Die zentrale Erkenntnis lautet daher nicht, dass Aktienmärkte überschätzt werden. Vielmehr werden Indexentwicklungen gerade in jüngerer Vergangenheit von der überragenden Entwicklung einzelner Titel getrieben. Das war für viele Anleger, die auf ein Indexinvestment setzten, oft vorteilhaft. Doch die Vorstellung, mit einem Indexinvestment über eine breite und wirksame Titeldiversifikation hinsichtlich ihres Renditebeitrags zu verfügen, ist nach den Ergebnissen dieser Analyse trügerisch.
Korrekturen bei einzelnen dominierenden Titeln können durchaus merklich auf die Indexrenditen durchschlagen. Auch deshalb lohnt sich ein genauerer Blick hinter die Entwicklung des Gesamtmarkts. Denn hinter jeder steigenden Indexkurve steht ein Wettbewerb zwischen Gewinnern und Verlierern. Genau dort entsteht letztlich der Unterschied zwischen einer reinen Marktrendite und der Möglichkeit einer echten Outperformance.
1 Bloomberg, Equity Screening: Handelsstatus: Aktiv, Delisted, Sitzland: Westeuropa, Börsen: Westeuropa, Währung: EUR; eigene Berechnungen. Betrachtungszeitraum
2 Für unsere Analyse wurden ausschließlich Unternehmen berücksichtigt, die bereits zu Beginn des Betrachtungszeitraums existierten. Unternehmen, die zwischen 2010 und 2026 neu an die Börse gekommen und gegebenenfalls wieder vom Markt verschwunden sind, wurden nicht einbezogen.
3 Die Fokussierung auf Preisrenditen ist dabei der Verfügbarkeit historischer Daten geschuldet, weshalb Dividendenzahlungen in der Analyse nicht berücksichtigt werden.