Das Wichtigste in Kürze:
- Der Lupus alpha Return1 hat in den letzten 10 Jahren eine Rendite von 5,10% p.a. erzielt bei einer Volatilität von 5,91 %. Im insgesamt positiven Aktienmarktumfeld 2026 konnte er aktuell mehr als die Hälfte der Aktienmarktrendite erzielen (+5,77 % vs. +10,51 %2), bei halbierter Volatilität3 und rund 50 % des maximalen Drawdowns.
- Das Rendite-Risiko-Verhältnis liegt damit über dem des MSCI World (hedged EUR).
- Nach der Iran-Eskalation (Februar/März) hat der Fonds den Drawdown praktisch zeitgleich mit dem Index bis Mitte April wieder aufgeholt.
- An Tagen mit starken Kursverlusten war die Partizipation niedriger als an Tagen mit starken Kursgewinnen (46 % vs. 52 %).
2026 war in den ersten Quartalen kein einfaches Aktienjahr – aber ein durchaus erfolgreiches. Globale Aktien konnten (gemessen am MSCI World (hedged EUR) in den ersten Monaten des Jahres um mehr als 10 % zulegen. Das gelang trotz der Belastungen, die sich etwa aus der Eskalation des USA-Iran-Konfliktes und der daraus resultierenden Energiepreisinflation ergaben.
Aktienmarktpartizipation des Lupus alpha Return im ersten Quartal
Betrachtet man die Phasen aktienmarktprägender Ereignisse in den drei Quartalen, standen in Q1 die Eskalation des bewaffneten Konfliktes zwischen den USA und dem Iran, die Beeinträchtigung der Straße von Hormus und die Energiepreisexplosion im Fokus. Der Lupus alpha Return verminderte in dieser Zeit seine Partizipation am MSCI World (hedged EUR) von über 50 % auf nur noch 41 %. Investoren im Lupus alpha Return waren damit von der negativen Marktentwicklung nur unterproportional betroffen.
Aktienmarktpartizipation (Delta) des Lupus alpha Return und Rendite des MSCI World (1. Quartal 2026)
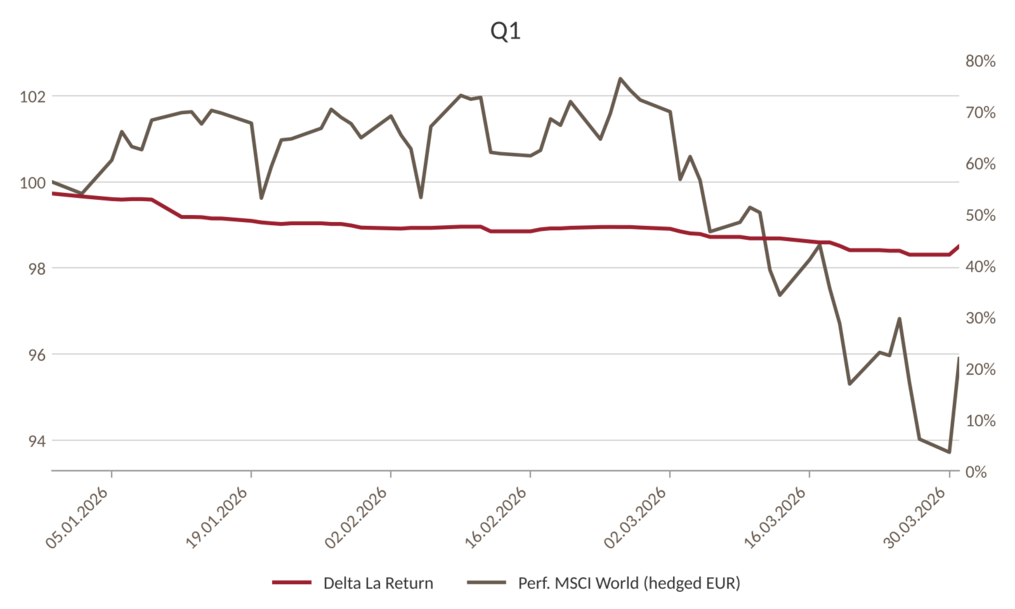
Quellen: Bloomberg, eigene Berechnungen; Index: MSCI World 100% Hedged to EUR (Net Return Index), Betrachtungszeitraum: 30.12.2025 – 31.03.2026. Wertentwicklungen in der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung. Für Marketing- und Informationszwecke – nur für professionelle Investoren.
Aktienmarkterholung in Q2/2026: Der Lupus alpha Return ist dabei
Ein wesentliches Qualitätsmerkmal risikogesteuerter Strategien zur Aktienmarktpartizipation ist die Fähigkeit, nach Verlusten an den Aktienmärkten eine schnelle Erholung zuzulassen. Der Lupus alpha Return hat das im April 2026 eindrucksvoll unter Beweis gestellt. Bereits am 17.4. erreichte er sein Niveau von vor der Korrektur – nur zwei Tage nach dem MSCI World. Entscheidend dafür war die schrittweise gesteigerte Partizipationsrate, die am Ende des Quartals wieder bei über 56 % lag.
Aktienmarktpartizipation (Delta) des Lupus alpha Return und Rendite des MSCI World (2. Quartal 2026)
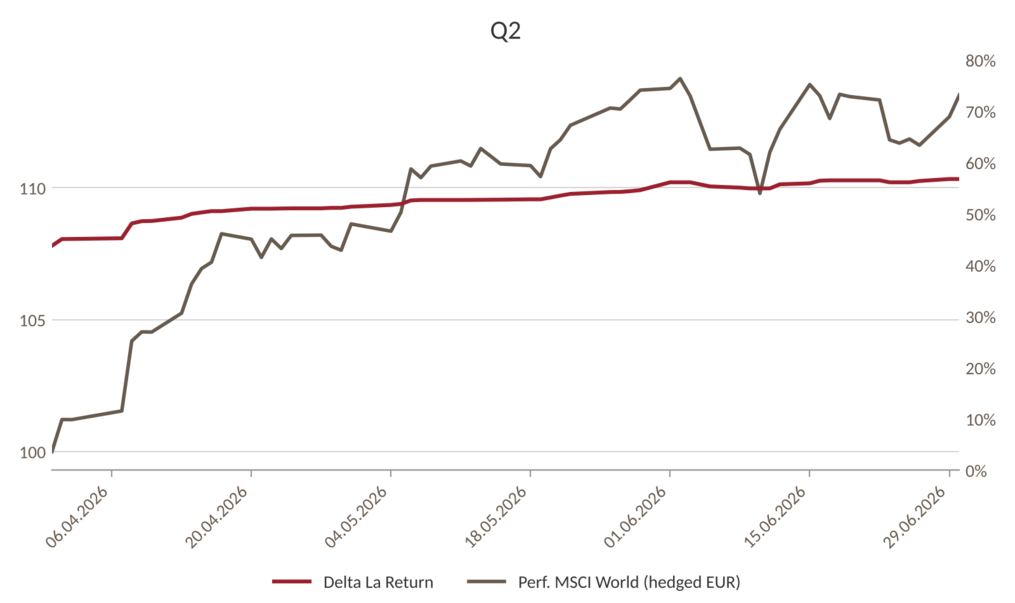
Quellen: Bloomberg, eigene Berechnungen; Index: MSCI World 100 % Hedged to EUR (Net Return Index), Betrachtungszeitraum: 31.03.2026 – 30.06.2026. Wertentwicklungen in der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung. Für Marketing- und Informationszwecke – nur für professionelle Investoren.
Q3: Iran-Konflikt flammt wieder auf, Lupus alpha Return mit verringerter Partizipation
Ein umgekehrtes Bild zeigte sich im dritten Quartal des Jahres. Besonders im September schenkten die globalen Aktienmärkte dem Wiederaufflammen des USA-Iran-Konfliktes und insbesondere den Inflationserwartungen und möglichen Reaktionen der Zentralbanken wieder mehr Beachtung. Zur Zeit der entscheidenden Rücksetzer verminderte sich die Partizipationsrate des Lupus alpha Return wieder leicht.
Aktienmarktpartizipation (Delta) des Lupus alpha Return und Rendite des MSCI World (3. Quartal 2026)
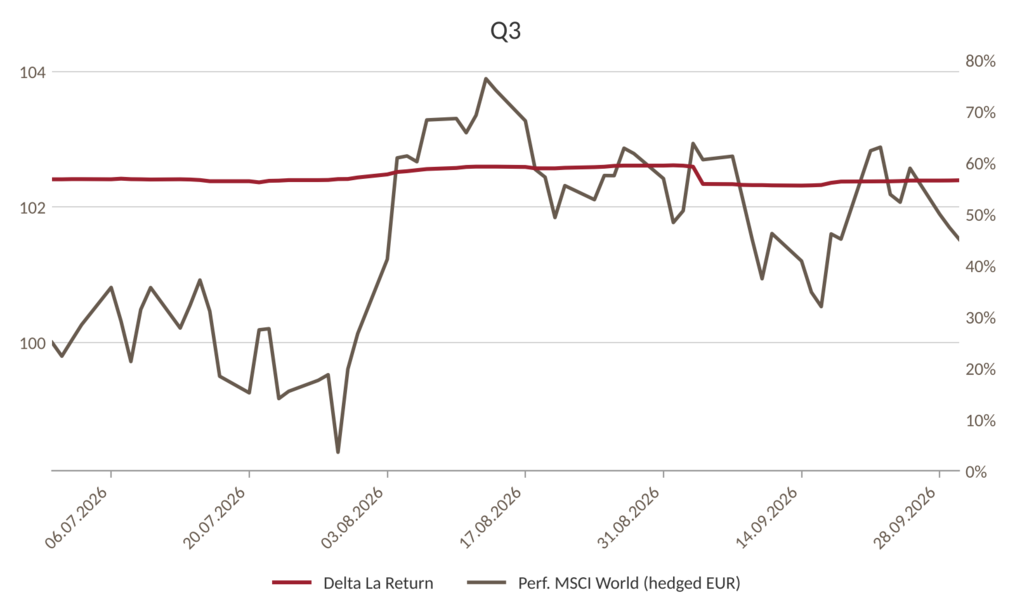
Quellen: Bloomberg, eigene Berechnungen; Index: MSCI World 100% Hedged to EUR (Net Return Index), Betrachtungszeitraum: 30.06.2026 – 30.09.2026. Wertentwicklungen in der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung. Für Marketing- und Informationszwecke – nur für professionelle Investoren.
Wie funktioniert der Lupus alpha Return?
Der Lupus alpha Return verbindet die Chancen globaler Aktienmärkte mit dem zentralen Ziel der Risikobegrenzung mittels eines seit 2007 bewährten, optionsbasierten Investmentkonzepts. Die Risikosteuerung erfolgt über ein explizites Sicherungsniveau4, welches das Verlustrisiko auf maximal -10 % pro Kalenderjahr beschränken soll. Das sind die wichtigsten Details, die auch in den ersten drei Quartalen des Jahres 2026 wirksam waren:
- Das Kapital ist grundsätzlich in ein kurzlaufendes Rentenportfolio hoher Bonität (Duration 0,55 Jahre) investiert. Es lieferte bis 30.09.2026 einen positiven Beitrag von +87 Bp YTD, obwohl die Zinsen stiegen. Für den Aufbau einer Optionsstruktur werden Optionsprämien aufgewandt.
- Die Optionsstruktur ist das Kernstück des Fonds. Sie ermöglicht eine automatische Delta-Steuerung (Anpassung der Aktienmarktpartizipation): Die Aktienexponierung sank von rund 54 % auf rund 41 % (März-Tief) und stieg dann auf rund 57 %. Es waren dazu keine diskretionären Timing-Entscheidungen nötig. (Mehr zu den Prinzipien des Lupus alpha Return: hier.)
- Währungseffekte spielen nur eine untergeordnete Rolle und müssen für Euro-Investoren nicht aufwendig gehedged werden: eine unmittelbare Folge der derivativen Umsetzung.
- Breite regionale Allokation nach Marktkapitalisierung. Renditebeiträge in den ersten drei Quartalen: USA +317 Bp, Asien +97 Bp, Europa +76 Bp.
Fazit
Der Lupus alpha Return wurde auch in den ersten drei Quartalen des Jahres 2026 den Anforderungen von Investoren gerecht, die risikobewusst an der Rendite globaler Aktien partizipieren möchten. Bei rund halb so hohen Drawdowns konnte er mehr als die Hälfte der Aktienmarktrendite erzielen. Er demonstrierte im April erneut seine Fähigkeit, auch an Erholungsphasen nach Drawdowns wieder unmittelbar teilzuhaben. Die Partizipationsrate wurde ohne diskretionäre Eingriffe durch die Optionsstruktur effektiv gesteuert: An Tagen mit Indexverlusten über 1 % (16 Tage) verlor der Fonds im Mittel 46 % des Indexverlusts. An Tagen mit Indexgewinnen über 1 % (14 Tage) gewann der Fonds im Mittel 52 % des Indexgewinns.
Lupus alpha Return: Risikokennzahlen
![Tabelle: Risikokennzahlen des Lupus alpha Return (I) im Vergleich zum MSCI World 100 % Hedged to EUR (Net Return), Stand 30.09.2026. Rendite 2026 seit Jahresbeginn: Fonds +5,77 %, Index +10,51 %. Volatilität 2026: Fonds 5,75 %] %, Index 11,26 %. Maximaler Drawdown 2026: Fonds -4,30 %, Index -8,47 %.](/fileadmin/_processed_/8/5/csm_La_Return_Kennzahlen_2026-09-30_9e8696cb08.png)
Quellen: Bloomberg, eigene Berechnungen; Index: MSCI World 100 % Hedged to EUR (Net Return Index). Wertentwicklungen in der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung. Für Marketing- und Informationszwecke – nur für professionelle Investoren.
Lupus alpha Return: Chancen und Risiken
Chancen
- Risikoreduzierte Partizipation an den globalen Aktienmärkten.
- Attraktiver Performancebeitrag durch die Nutzung der weltweiten Volatilitätsmärkte.
- Im Vergleich zu Aktien meist geringere Verluste.
- Auch bei seitwärts verlaufenden Aktienmärkten attraktive Renditen.
Risiken
- Adressausfallrisiken: Wenn Kontrahenten vertraglichen Zahlungsverpflichtungen nicht oder nur teilweise Nachkommen, können Verluste durch Vermögensverfall von Ausstellern eintreten.
- Konzentrationsrisiken: Durch die Konzentration des Anlagevermögens auf wenige Märkte oder Vermögensgegenstände ist der Fonds von diesen wenigen Märkten/Vermögensgegenständen besonders abhängig.
- Risiken im Zusammenhang mit Derivatgeschäften: Derivatgeschäfte zu Absicherungszwecken verringern das Gesamtrisiko des Fonds, können jedoch die Renditechancen schmälern.Werden Geschäfte als Teil der Anlagestrategie mit Derivaten getätigt, kann sich das Verlustrisiko des Fonds zumindest zeitweise erhöhen.
- Operationale Risiken: Der Fonds kann Opfer von Betrug, kriminellen Handlungen oder Fehlern von Mitarbeitern der Gesellschaft oder externer Dritter werden. Schließlich kann seine Verwaltung durch äußere Ereignisse wie Brände, Naturkatastrophen u. Ä. negativ beeinflusst werden.
- Liquiditätsrisiken: In bestimmten Phasen, wie z.B. in Zeiten größerer Marktturbulenzen, kann es Schwierigkeiten geben, Vermögenspositionen zum gewünschten Zeitpunkt bzw. zum gewünschten Preis aufzulösen.
- Marktrisiko: Die Wertentwicklung von Finanzprodukten hängt von der Entwicklung der Kapitalmärkte ab.
Fußnoten
1- Die Angaben im Text beziehen sich auf den Lupus alpha Return (I), ISIN: DE000A0MS726.
2- Performance zehn 12-Monatszeiträume im Vergleich. Fonds (MSCI World 100 % hedged to EUR (Net Return Index): 2025: 8,66% (16,73%); 2024: 12,45% (19,89%); 2023: 8,76% (20,96%); 2022: -9,43% (-17,86%); 2021: 6,25% (23,25%); 2020: 5,48% (11,86%); 2019: 8,50% (24,58%); 2018: -2,47% (-9,38%); 2017: 5,67% (16,80%); 2016: 3,61% (7,79%). Quellen: Bloomberg, eigene Berechnungen
3- Volatilität: Die Volatilität ist die Schwankungsbreite eines Wertpapierkurses oder Index um seinen Mittelwert in einem festen Zeitraum. Ein Wertpapier wird als volatil bezeichnet, wenn sein Kurs stark schwankt.
4- Verlustvermeidung, Kapitalerhalt oder die Einhaltung des Sicherungsniveaus kann zu keiner Zeit garantiert oder gewährleistet werden. Beim Kauf innerhalb eines Jahres kann ein erhöhtes Risiko bestehen.
Disclaimer/Marketing-Informationen:
Es handelt sich hierbei um Fondsinformationen zu allgemeinen Informationszwecken. Die Fondsinformationen ersetzen weder eigene Marktrecherchen noch sonstige rechtliche, steuerliche oder finanzielle Information oder Beratung. Die dargestellten Informationen stellen keine Kauf- oder Verkaufsaufforderung oder Anlageberatung dar. Sie enthalten nicht alle für wirtschaftlich bedeutende Entscheidungen wesentlichen Angaben und können von Informationen und Einschätzungen anderer Quellen/Marktteilnehmer abweichen.
Für die Richtigkeit, Vollständigkeit oder Aktualität dieser Informationen wird keine Gewähr übernommen. Sämtliche Ausführungen gehen von unserer Beurteilung der gegenwärtigen Rechts- und Steuerlage aus. Alle Meinungsaussagen geben die aktuelle Einschätzung des Portfolio-Managers wieder und können ohne vorherige Ankündigung geändert werden.
Die vollständigen Angaben zu dem Fonds sowie dessen Vertriebszulassung sind dem jeweils aktuellen Verkaufsprospekt sowie ggf. dem Basisinformationsblatt, ergänzt durch den letzten geprüften Jahresbericht bzw. den letzten Halbjahresbericht, zu entnehmen. Ausschließlich rechtsverbindliche Grundlage für den Erwerb von Anteilen an den von der Lupus alpha Investment GmbH verwalteten Fonds sind der jeweils gültige Verkaufsprospekt und das Basisinformationsblatt, die in deutscher Sprache verfasst sind. Diese erhalten Sie kostenlos bei der Lupus alpha Investment GmbH, Postfach 11 12 62, D-60047 Frankfurt am Main, auf Anfrage telefonisch unter +49 69 365058-7000, per E-Mail unter service@lupusalpha.de oder über unsere Homepage www.lupusalpha.de. Daneben ist die ausschließlich rechtsverbindliche Grundlage für den Erwerb von Anteilen an den von der Monega Kapitalanlagegesellschaft mbH verwalteten Fonds der jeweils gültige Verkaufsprospekt und das Basisinformationsblatt, die in deutscher Sprache verfasst sind. Diese erhalten Sie kostenlos bei der Monega Kapitalanlagegesellschaft mbH, Stolkgasse 25-45, 50667 Köln, Telefon (02 21) 390 95-0, Telefax (02 21) 390 95-400, E-Mail: info@monega.de, Webseite: www.monega.de.
Für Fonds mit Vertriebszulassung in Österreich erhalten Sie den aktuellen Verkaufsprospekt sowie das Basisinformationsblatt und den letzten geprüften Jahresbericht bzw. den letzten Halbjahresbericht darüber hinaus bei der österreichischen Zahl- und Informationsstelle, der UniCredit Bank Austria AG mit Sitz in A-1020 Wien, Rothschildplatz 1. Anteile der Fonds erhalten Sie bei Banken, Sparkassen und unabhängigen Finanzberatern. Weder diese Fondsinformation noch ihr Inhalt noch eine Kopie davon darf ohne die vorherige schriftliche Zustimmung der Lupus alpha Investment GmbH auf irgendeine Weise verändert, vervielfältigt oder an Dritte übermittelt werden. Mit der Annahme dieses Dokuments wird die Zustimmung zur Einhaltung der oben genannten Bestimmungen erklärt. Änderungen vorbehalten.
Sofern nicht anders angegeben entsprechen alle dargestellten Wertentwicklungen der Bruttowertentwicklung (BVI-Methode): Die Bruttowertentwicklung berücksichtigt bereits alle auf Fondsebene anfallenden Kosten (z.B. Verwaltungsvergütung) und geht von einer Wiederanlage eventueller Ausschüttungen aus. Die auf Kundenebene anfallenden Kosten wie Ausgabeaufschlag und Depotkosten sind nicht berücksichtigt.
Bitte beachten Sie: Wertentwicklungen in der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung. Stand: 30.09.2026.