Das Wichtigste in Kürze:
- Staatsanleihen in Frankreich, US-Staatsanleihen und selbst Bundesanleihen rentierten Ende September 2026 auf deutlich erhöhtem Niveau: US-Staatsanleihen mit knapp 5,3 % so hoch wie zuletzt vor der Finanzkrise 2007.
- Gründe sind Zinserwartungen, energiepreisgetriebene Inflation und wachsende Zweifel an der Haushaltsdynamik einzelner Staaten, in Frankreich ebenso wie in den USA. Die Rolle von Staatsanleihen als sicherer Hafen wird zunehmend hinterfragt.
- CLO-Debt-Tranchen bieten variable Kupons, eine Zinsduration nahe null und eine strukturelle Besicherung. Investment-Grade-Tranchen können damit zentrale Funktionen von Staatsanleihen übernehmen. Für Investoren, die geringere Liquidität und vorübergehende Spread-Schwankungen tolerieren können, sind sie eine sinnvolle Ergänzung im Anleiheportfolio.
Staatsanleihen unter Druck: Was ist zu beobachten?
Zum Quartalsende am 30. September rentierten zehnjährige französische Staatsanleihen mit knapp 4,9 Prozent höher als italienische (rund 4,6 Prozent) und griechische (rund 4,5 Prozent). Noch vor wenigen Jahren hätte diese Rangfolge als undenkbar gegolten. Auch Bundesanleihen, die Investoren noch am ehesten als sicherer Hafen dienen, gaben deutlich nach. Und in den USA erreichte die Rendite zehnjähriger Staatsanleihen mit knapp 5,3 Prozent das höchste Niveau seit 2007. Die Warnsignale, dass Staatsanleihen ihre angestammte Rolle als sicherer Hafen verlieren könnten, sind auf beiden Seiten des Atlantiks kaum zu übersehen.
Das ist der Hintergrund: In den letzten Jahren ist die politische und wirtschaftliche Volatilität in einer zunehmend multipolaren Welt angestiegen. Die Beziehungen zwischen den USA und ihren Verbündeten sind immer stärker von Spannungen geprägt. Zusätzlich versetzen seit dem Frühjahr 2026 stark schwankende Ölpreise (Auseinandersetzungen rund um die Straße von Hormus) die Märkte in Anspannung. Als Konsequenz dieser Konflikte ist die Inflation global gestiegen; im Euroraum zuletzt auf 3,8 Prozent, in den USA auf 3,7 Prozent. Im September kam es deshalb zu einem regelrechten Abverkauf von Staatsanleihen vieler Länder. Die EZB hat den Einlagensatz im Juni und September auf 2,50 Prozent angehoben, die Fed den Leitzins im September um 25 Basispunkte. Bundesanleihen mit ein bis fünf Jahren Restlaufzeit liegen nun seit Jahresbeginn im Minus (iBoxx € Germany 1-5: −0,6 Prozent), solche mit sieben bis zehn Jahren verloren rund 3 Prozent (ICE BofA 7-10 Year German Government Index). Und besonders die Entwicklung am langen Ende fand international Beachtung: Seit Anfang 2026 stieg die Rendite zehnjähriger Bundesanleihen bis Ende September um gut 70 Basispunkte, die französischer Staatsanleihen sogar um rund 130 und die US-amerikanischer um rund 110 Basispunkte.
Zehnjährige Staatsanleihen dienen als Referenzgröße des Anleihemarkts. An ihnen lässt sich am besten ablesen, wie viel Vertrauen Investoren einem Staat langfristig entgegenbringen, denn ihre Rendite enthält neben den Zinserwartungen auch eine Prämie für die Tragfähigkeit der Staatsfinanzen.
Frankreich unter Druck: Was bedeutet das für Euro-Investoren?
In Europa steht Frankreich im Fokus der Beachtung. Der Renditeabstand zehnjähriger französischer zu deutschen Staatsanleihen hat sich seit Jahresbeginn von rund 70 auf rund 130 Basispunkte nahezu verdoppelt. Bemerkenswert ist, dass Frankreich laut Bloomberg mit einer Staatsverschuldung von rund 116 Prozent des BIP niedriger verschuldet ist als Italien (rund 137 Prozent) oder Griechenland (rund 146 Prozent) und trotzdem höher rentiert. Der Markt bewertet Staatsanleihen also zunehmend nach der Dynamik ihrer Haushalte und der politischen Handlungsfähigkeit, nicht mehr allein nach der Höhe der Verschuldung oder ihrem traditionellen Status.
Für Euro-Investoren heißt das: Auch innerhalb der Eurozone lässt sich der sichere Hafen nicht mehr pauschal verorten. Selbst wer auf Bundesanleihen setzte, musste mit dem Renditeanstieg spürbare Kursverluste hinnehmen. Hohe Bonität schützt nicht vor Durationsrisiko.
Frankreich rentiert über Italien und Griechenland
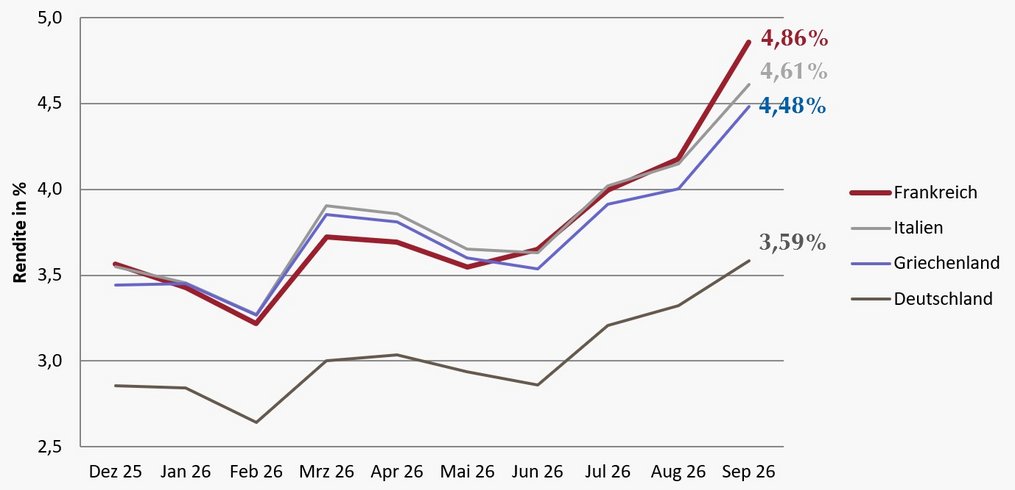
Quellen: Bloomberg, eigene Berechnungen. Stand: 30.09.2026.
Was die Zinskurve verrät: Leitzinserwartungen und Laufzeitprämie
In den USA zeigt die Zinskurve deutlich, welche Erwartungen hinter dem Anstieg stehen. Bis Mitte September stiegen vor allem die Renditen am kurzen Ende, weil die Märkte Zinserhöhungen der Fed einpreisten – ein sogenanntes Bear-Flattening. In der letzten Septemberwoche zog dann das lange Ende kräftig nach: Die Rendite zehnjähriger Treasuries stieg binnen einer Woche um über 30 Basispunkte auf knapp 5,3 Prozent. Während das kurze Ende der Zinskurve vor allem die erwarteten Leitzinsschritte widerspiegelt, enthält das lange Ende neben Wachstums- und Inflationserwartungen auch eine Laufzeitprämie. Dass Investoren für lange Laufzeiten einen höheren Aufschlag verlangen, ist ein Hinweis auf wachsende Zweifel an der Tragfähigkeit der US-Verschuldung.
Die heutige Situation weist eine weitere Besonderheit auf: Die Zinserhöhungserwartungen sind nicht Folge eines konjunkturellen Aufschwungs, sondern einer von steigenden Energiepreisen extern induzierten Inflation Die Märkte preisen bereits weitere Zinsschritte ein. Wie stark die Fed weiter anhebt, ist allerdings offen: Der Fed-Vorsitzende Kevin Warsh hat sich bislang nicht auf einen Zinspfad festgelegt.
US-Zinskurve: deutlicher Renditeanstieg über alle Laufzeiten
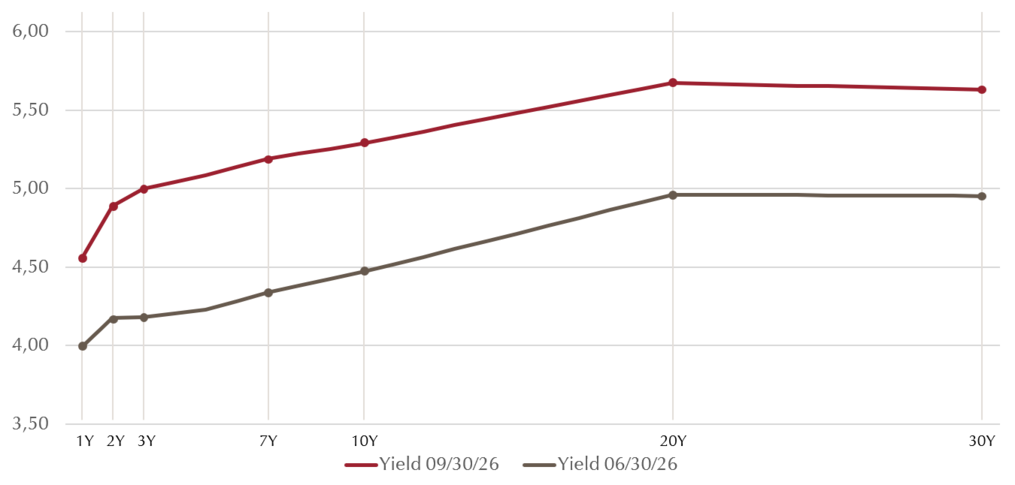
Quellen: Bloomberg, eigene Berechnungen. Stand: 30.09.2026.
Geht die Zeit von Staatsanleihen als sicherer Hafen zu Ende?
Zweifel an der Tragfähigkeit der Staatsfinanzen dürften weiter andauern. In den USA ist das Haushaltsdefizit strukturell bedingt, und die steigenden Zinskosten treiben es zunehmend selbst: Die USA müssen in wachsendem Umfang neue Schulden aufnehmen, um die Zinsen auf bestehende Schulden zu bezahlen. Brisant ist das, weil US-Staatsanleihen weltweit stark von internationalen, teils preissensitiven Investoren gehalten werden. Üblicherweise hätten sie als traditioneller sicherer Hafen von einem krisengeprägten Umfeld wie dem aktuellen profitiert. Dass sie stattdessen abverkauft wurden, ist ein deutliches Signal. Zusammen mit der Neubewertung Frankreichs zeigt sich: Der sichere Hafen ist kein fester Ort mehr, weder in den USA noch in der Eurozone.
„Der sichere Hafen ist kein fester Ort mehr, weder in den USA noch in der Eurozone."
Colin Warns, Portfolio Manager im spezialisierten CLO-Team von Lupus alpha
Können CLOs eine sinnvolle Ergänzung bieten?
Sie bringen dafür gute Voraussetzungen mit: CLOs (Collateralized Loan Obligations, verbriefte Kreditpools) sind an einen variablen Referenzzins gekoppelt, in Europa an den EURIBOR. Ihre Zinsduration liegt nahe null. Das schließt Kursrisiken aufgrund von Zinsänderungen weitgehend aus. Die Investment-Grade-Tranchen sind zudem strukturell durch nachrangige Tranchen und Eigenkapital abgesichert – bei AAA-Tranchen typischerweise in Höhe von rund 40 Prozent des Portfolios. Anders als bei Staatsanleihen müssen Investoren nicht darauf vertrauen, dass Regierungen ein Überschuldungsproblem in den Griff bekommen, um ihre Bonität zu sichern.
Wie können CLOs Renteninvestoren konkret helfen?
Vieles spricht dafür, dass höhere Inflation eher zur Norm wird und kein vorübergehender Schock bleibt. Damit bleibt auch das Risiko weiterer Zinssteigerungen bestehen. In einem solchen Kapitalmarktumfeld unterliegen Anleihen einem Durationsrisiko und müssen bei steigenden Zinsen in der Regel Kursverluste hinnehmen. Anlageklassen wie CLOs mit einem variablen Kupon (Floater) können in diesem Umfeld eine attraktive Ergänzung bieten. Steigende Zinsen wirken sich bei ihnen kaum direkt auf ihre Kurse aus, sondern schlagen sich in höheren laufenden Erträgen nieder.
Das zeigt der folgende Vergleich: Unter den unterschiedlichen Marktregimen der letzten fünf Jahre entwickelten sich CLO-AAA-Tranchen und Euro-Staatsanleihen mit unterschiedlicher Dynamik (siehe Tabelle).
CLO-AAA und Euro-Staatsanleihen: Wertentwicklung im Vergleich
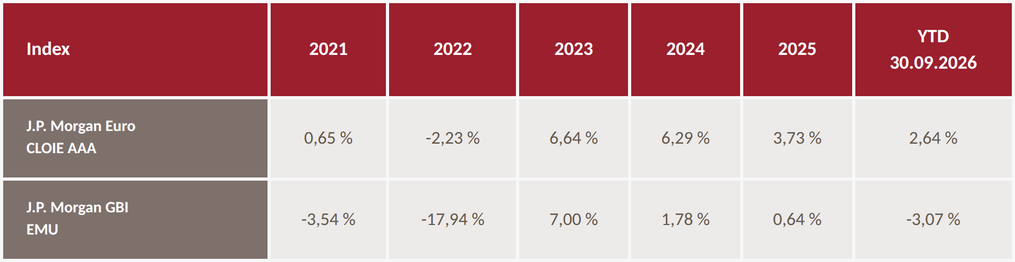
Wertentwicklungen in der Vergangenheit sind keine Garantie für die zukünftige Wertentwicklung. Für Marketing- und Informationszwecke – nur für professionelle Investoren.
Betrachtet man die Entwicklung im aktuellen Umfeld seit Beginn des Jahres, zeigt sich der Vorteil der Floater: Konkret stieg der 3-Monats-EURIBOR, an den die Kupons europäischer CLOs vierteljährlich angepasst werden, von rund 2,0 Prozent Ende 2025 auf gut 2,6 Prozent Ende September 2026. Entsprechend erzielten AAA-CLO-Tranchen seit Jahresbeginn eine positive Wertentwicklung von rund 2,6 Prozent (J.P. Morgan Euro CLOIE AAA), während Staatsanleihen der Eurozone rund 3,1 Prozent verloren (J.P. Morgan GBI EMU; Stand jeweils 30.09.2026). Indirekt können höhere Zinsen allerdings die Schuldendienstfähigkeit der zugrunde liegenden Unternehmen belasten – vor allem nachrangige Tranchen spüren das. Investment-Grade-Tranchen mit hohem Kapitalpuffer sind hier klar im Vorteil.
Zudem weisen CLOs im Vergleich zu Unternehmensanleihen mit vergleichbarem Rating höhere Spreads auf, die vor allem eine Prämie für die geringere Liquidität und die höhere Komplexität der Anlageklasse darstellen.
Rendite und Bonität: Wie schneiden CLOs ab?
Mithilfe von CLOs können Investoren auch im Investment-Grade-Bereich eine attraktive Rendite erwirtschaften. Ein direkter Vergleich mit der Rendite zehnjähriger Staatsanleihen greift dabei allerdings zu kurz, denn diese enthält eine Prämie für das Zinsänderungsrisiko, das CLOs kaum tragen. Aussagekräftiger ist der Aufschlag über den Swapsatz: Hier bieten AAA-CLO-Tranchen etwa so viel wie zehnjährige französische Staatsanleihen, bei deutlich höherem Rating und ohne nennenswertes Zinsänderungsrisiko. Bei der Bonität stehen AAA-CLOs Bundesanleihen nicht nach und liegen über vielen anderen Staatsanleihen: Gegenüber US-Staatsanleihen, die von S&P mit AA+ und von Moody’s mit Aa1 bewertet werden, liegen sie eine Stufe höher, gegenüber französischen Staatsanleihen (A+ bzw. Aa3) sogar drei bis vier Stufen (Ratings: Stand 14.10.2026). Ihre Bonität beruht dabei auf dem hinterlegten Kreditportfolio, das die AAA-Tranche deutlich übersteigt.
Was CLOs leisten können – und was nicht
CLOs können Staatsanleihen damit ergänzen – entscheidend ist, welche Rolle sie im Portfolio übernehmen sollen. Staatsanleihen höchster Bonität erfüllen im Portfolio zwei Funktionen. Sie sind ein stabiler Anker mit planbaren Erträgen – und sie dienen als Krisenabsicherung, deren Kurse in akuten Stressphasen typischerweise steigen, während riskantere Anlagen fallen. Die erste Funktion können Investment-Grade-CLO-Tranchen zu einem großen Teil übernehmen, die zweite nur eingeschränkt, denn in Krisen weiten sich auch die Spreads von CLOs vorübergehend aus.
Wer vor allem Liquidität und Kapitalerhalt sucht, ist mit kurzlaufenden Staatsanleihen gut bedient. Sie tragen kaum Zinsänderungsrisiko, bieten allerdings auch kaum einen Aufschlag über dem Geldmarkt. AAA-CLO-Tranchen verbinden ein ähnlich geringes Zinsänderungsrisiko mit einem deutlich höheren laufenden Ertrag, bei geringerer Liquidität und schwankenden Spreads.
Für Investoren, die vorübergehende Kursschwankungen und eine geringere Liquidität als bei Staatsanleihen tolerieren können, bieten Investment-Grade-CLOs mit der Kombination aus hoher Bonität, laufendem Renditeaufschlag und geringem Zinsänderungsrisiko eine attraktive Möglichkeit, einen Teil ihrer Staatsanleiheallokation abzulösen – und damit eine wertvolle Ergänzung in einem nachhaltig veränderten Kapitalmarktumfeld.
Lupus alpha investiert seit 2015 in CLOs und bietet Strategien sowohl mit Fokus auf AAA-Tranchen als auch im breiteren Investment-Grade-Spektrum an.
Charakteristika von Staatsanleihen und CLOs im Vergleich
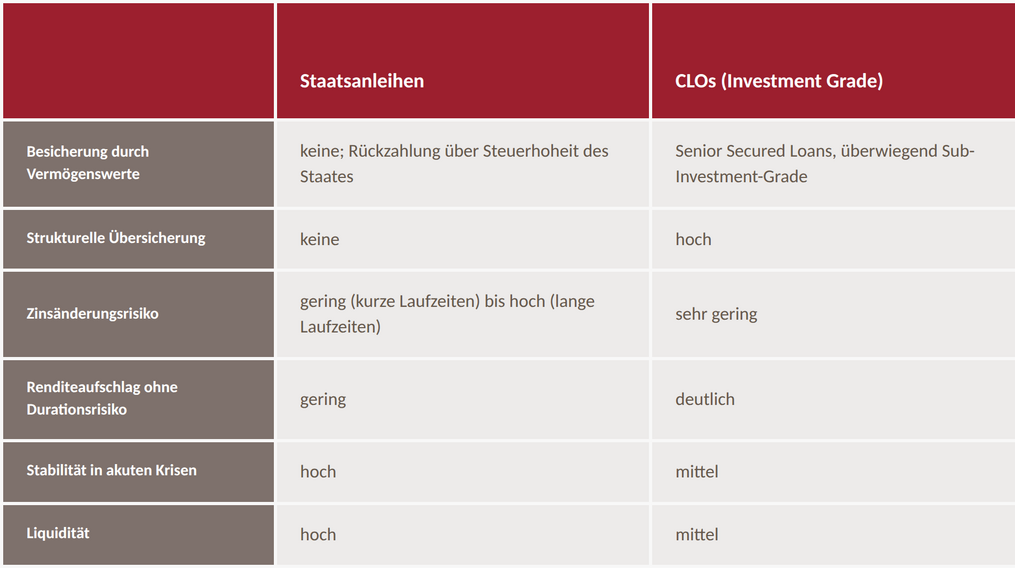
Die Tabelle fasst die Einschätzungen des CLO-Teams von Lupus alpha zusammen. Sie bezieht sich auf Investment-Grade-CLO-Tranchen und Staatsanleihen entwickelter Volkswirtschaften. Die Hintergründe sind im Artikel erläutert. Wertentwicklungsangaben im Text: Quellen: J.P. Morgan, iBoxx, ICE, Lupus alpha. Frühere Wertentwicklungen sind kein verlässlicher Indikator für künftige Ergebnisse.
Welche Chancen bestehen bei CLO-Investments?
Ein Investment in CLO-Fonds bietet folgende Chancen:
- Bietet einen Zugang zum europäischen Unternehmenskreditmarkt.
- Ausnutzen des Renditepotentials von Unternehmenskrediten bei gleichzeitig hohem Schutz vor Ausfällen (Investment Grade Bereich).
- Durch den indirekten Erwerb der Loans über CLOs ist es möglich, ein liquides Portfolio aufzubauen, das gleichzeitig auch die Vorgaben von UCITS und VAG erfüllt.
- Geringe Abhängigkeit von der allgemeinen Zinsentwicklung.
- Laufende Zahlungsströme generieren ordentliche Erträge.
Welche Risiken bestehen bei CLO-Investments?
Ein Investment in CLO-Fonds ist nicht frei von Risiken. Die Folgenden sind zu beachten:
- Adressausfallrisiken: Wenn Kontrahenten vertraglichen Zahlungsverpflichtungen nicht oder nur teilweise Nachkommen, können Verluste durch Vermögensverfall von Ausstellern eintreten.
- Konzentrationsrisiken: Durch die Konzentration des Anlagevermögens auf wenige Märkte oder Vermögensgegenstände ist der Fonds von diesen wenigen Märkten/Vermögensgegenständen besonders abhängig.
- Operationale Risiken: CLO-Fonds können Opfer von Betrug, kriminellen Handlungen oder Fehlern von Mitarbeitern der Gesellschaft oder externer Dritter werden. Schließlich kann ihre Verwaltung durch äußere Ereignisse wie Brände, Naturkatastrophen u. Ä. negativ beeinflusst werden.
- Liquiditätsrisiken: In bestimmten Phasen, wie z.B. in Zeiten größerer Marktturbulenzen, kann es Schwierigkeiten geben, Vermögenspositionen zum gewünschten Zeitpunkt bzw. zum gewünschten Preis aufzulösen.
- Zinsänderungsrisiko: Veränderungen der Marktzinsen können sich auf die Kurse der festverzinslichen Basiswerte auswirken. Die Auswirkungen hängen in erster Linie von der verbleibenden Laufzeit, der Duration und der Konvexität des jeweiligen Produkts ab.
- Marktrisiko: Die Wertentwicklung von Finanzprodukten hängt von der Entwicklung der Kapitalmärkte ab.
Disclaimer
Es handelt sich hierbei um Fondsinformationen zu allgemeinen Informationszwecken. Die Fondsinformationen ersetzen weder eigene Marktrecherchen noch sonstige rechtliche, steuerliche oder finanzielle Information oder Beratung. Die dargestellten Informationen stellen keine Kauf- oder Verkaufsaufforderung oder Anlageberatung dar. Sie enthalten nicht alle für wirtschaftlich bedeutende Entscheidungen wesentlichen Angaben und können von Informationen und Einschätzungen anderer Quellen/Marktteilnehmer abweichen. Für die Richtigkeit, Vollständigkeit oder Aktualität dieser Informationen wird keine Gewähr übernommen. Sämtliche Ausführungen gehen von unserer Beurteilung der gegenwärtigen Rechts- und Steuerlage aus. Alle Meinungsaussagen geben die aktuelle Einschätzung des Portfolio-Managers wieder und können ohne vorherige Ankündigung geändert werden. Die vollständigen Angaben zu dem Fonds sowie dessen Vertriebszulassung sind dem jeweils aktuellen Verkaufsprospekt sowie ggf. dem Basisinformationsblatt, ergänzt durch den letzten geprüften Jahresbericht bzw. den letzten Halbjahresbericht, zu entnehmen. Ausschließlich rechtsverbindliche Grundlage für den Erwerb von Anteilen an den von der Lupus alpha Investment GmbH verwalteten Fonds sind der jeweils gültige Verkaufsprospekt und das Basisinformationsblatt, die in deutscher Sprache verfasst sind. Diese erhalten Sie kostenlos bei der Lupus alpha Investment GmbH, Postfach 11 12 62, D-60047 Frankfurt am Main, auf Anfrage telefonisch unter +49 69 365058-7000, per E-Mail unter info@lupusalpha.de oder über unsere Homepage www.lupusalpha.de. Für Fonds mit Vertriebszulassung in Österreich erhalten Sie den aktuellen Verkaufsprospekt sowie das Basisinformationsblatt und den letzten geprüften Jahresbericht bzw. den letzten Halbjahresbericht darüber hinaus bei der österreichischen Zahl- und Informationsstelle, der UniCredit Bank Austria AG mit Sitz in A-1020 Wien, Rothschildplatz 1. Anteile der Fonds erhalten Sie bei Banken, Sparkassen und unabhängigen Finanzberatern.
Sofern nicht anders angegeben entsprechen alle dargestellten Wertentwicklungen der Bruttowertentwicklung (BVI-Methode): Die Bruttowertentwicklung berücksichtigt bereits alle auf Fondsebene anfallenden Kosten (z.B. Verwaltungsvergütung) und geht von einer Wiederanlage eventueller Ausschüttungen aus. Die auf Kundenebene anfallenden Kosten wie Ausgabeaufschlag und Depotkosten sind nicht berücksichtigt.
Bitte beachten Sie: Wertentwicklungen in der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung.
Weder diese Fondsinformation noch ihr Inhalt noch eine Kopie davon darf ohne die vorherige schriftliche Zustimmung der Lupus alpha Investment GmbH auf irgendeine Weise verändert, vervielfältigt oder an Dritte übermittelt werden. Mit der Annahme dieses Dokuments wird die Zustimmung zur Einhaltung der oben genannten Bestimmungen erklärt. Änderungen vorbehalten.
Lupus alpha Investment GmbH
Speicherstraße 49–51
D-60327 Frankfurt am Main
Disclaimer J.P. Morgan
Information has been obtained from sources believed to be reliable, but J.P. Morgan does not warrant its completeness or accuracy. The Index is used with permission. The Index may not be copied, used, or distributed without J.P. Morgan’s prior written approval. Copyright 2026, JPMorgan Chase & Co. All rights reserved.